

סעיף 49ז לחוק מיסוי מקרקעין – זכויות בנייה בלתי מנוצלות
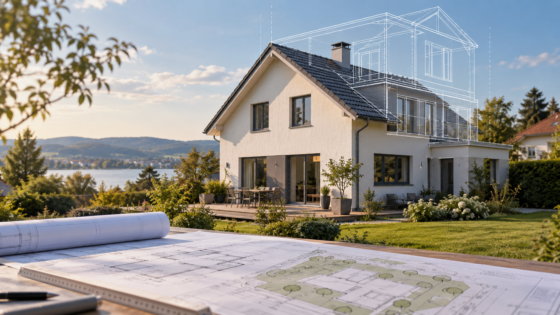
סעיף 49ז לחוק מיסוי מקרקעין עוסק במכירת דירת מגורים מזכה כאשר התמורה בעסקה מושפעת מזכויות בנייה קיימות או צפויות שלא נוצלו. במקרים כאלה עשויה להידרש הפרדה בין שווי דירת המגורים עצמה לבין החלק בשווי הנובע מאפשרויות הבנייה הנוספות.
להפרדה הזאת יכולה להיות משמעות ישירה לצורך מס שבח. תפקידו של שמאי המקרקעין הוא לבחון את הנכס, המצב התכנוני, הזכויות הקיימות והצפויות ונתוני השוק ולהעריך באופן מקצועי את שווי הדירה ללא זכויות הבנייה הנוספות ואת השפעת הזכויות על התמורה בעסקה.
חשוב להדגיש: השומה מספקת את התשתית השמאית והכלכלית. ההכרעה בדבר תחולת הפטור, דרך חישוב המס וזכאותו של המוכר נעשית בהתאם להוראות הדין ובמסגרת הטיפול של עורך הדין או יועץ המס מול רשות המסים.
מה קובע סעיף 49ז לחוק מיסוי מקרקעין?
סעיף 49ז מתייחס למכירת דירת מגורים מזכה כאשר לדעת מנהל מיסוי מקרקעין התמורה המשתלמת בעדה הושפעה מאפשרויות קיימות או צפויות לבניית שטח גדול יותר מהשטח הבנוי שנמכר.
לצורך יישום הסעיף נדרש לבחון מהו הסכום שניתן היה לצפות לקבל עבור הדירה בעסקה בין מוכר מרצון לקונה מרצון ללא זכויות הבנייה הנוספות. סכום זה מכונה בחוק "סכום שווי הדירה".
את נוסח חוק מיסוי מקרקעין (שבח ורכישה), התשכ"ג-1963 ניתן לעיין באתר הכנסת.
מתי זכויות בנייה עשויות להשפיע על מחיר הנכס?
לא בכל נכס שבו קיימות יתרות בנייה יש בהכרח השפעה זהה על מחיר העסקה. הבדיקה היא שמאית ותכנונית ונעשית בהתאם לנכס הספציפי, לזכויות שניתן לייחס לו ולאופן שבו השוק מתמחר אותן.
מצבים אופייניים שבהם עשויה להתעורר הסוגיה כוללים, בין היתר:
- בית מגורים ותיק הבנוי על מגרש שבו ניתן להוסיף שטחי בנייה.
- בית צמוד קרקע שבו התכנון מאפשר הרחבה משמעותית של המבנה הקיים.
- נכס שבו קיימת אפשרות להקמת יחידת דיור נוספת בכפוף להוראות התכנון.
- נכס שבו קיימות זכויות להוספת קומה, חדרים או שטחים נוספים.
- דירה או בית שבהם קיימות זכויות בנייה הקשורות לגג, לחצר או לחלקים אחרים במקרקעין.
- מקרקעין שבהם קיימת ציפייה תכנונית ממשית שעשויה להשפיע על המחיר שקונה סביר מוכן לשלם.
עצם קיומה של תכנית המאפשרת בנייה נוספת אינו סוף הבדיקה. יש לברר האם הזכויות ניתנות למימוש, למי הן שייכות מבחינה קניינית, האם הן משותפות לבעלי זכויות נוספים ומהי תרומתן הכלכלית בפועל לשווי הנכס.
מדוע נדרשת שומת מקרקעין לפי סעיף 49ז?
בעסקה רגילה ניתן לדבר על מחיר אחד עבור הנכס כולו. כאשר המחיר כולל גם תמורה בגין זכויות בנייה נוספות נדרשת לעיתים הפרדה שמאית בין מרכיבי השווי.
השמאי נדרש לבחון מה היה שווי דירת המגורים אילו נמכרה ללא האפשרות לבנייה נוספת ובמקביל לנתח את התרומה הכלכלית של זכויות הבנייה למחיר הכולל.
הבחנה זו חשובה משום שסעיף 49ז אינו מעניק פטור אוטומטי לכל התמורה המיוחסת לזכויות בנייה. היקף הפטור והחלק החייב נקבעים לפי הוראות החוק, שווי הדירה, תקרות הסעיף ונסיבות המס של המוכר.
כיצד שמאי מקרקעין בוחן את זכויות הבנייה?
הבדיקה אינה מסתכמת בחישוב מספרי של יתרת מטרים. במסגרת שומה מקצועית נבחנים בין היתר המצב הקנייני של הנכס, מסמכי הרישום, היתר הבנייה, התכניות החלות על המקרקעין, השטח הבנוי בפועל, אפשרויות הבנייה שטרם נוצלו ומידת הישימות שלהן.
בנוסף נבחן האם זכויות הבנייה מיוחסות במלואן לנכס הנמכר או שמדובר בזכויות משותפות. בבית משותף לדוגמה, עצם קיומן של זכויות בנייה במגרש אינו מלמד בהכרח כי מלוא הזכויות שייכות לבעל דירה מסוים.
לאחר בירור הזכויות והמצב התכנוני מבוצע ניתוח של שוק המקרקעין הרלוונטי לצורך קביעת שווי דירת המגורים ללא זכויות הבנייה והערכת ההשפעה הכלכלית של האפשרויות הנוספות על המחיר.
שווי הדירה ללא זכויות הבנייה
אחת השאלות המרכזיות בסעיף 49ז היא מהו שווי הדירה ללא זכויות הבנייה הנוספות.
אין הכוונה בהכרח להפחתה טכנית של שווי זכויות הבנייה ממחיר העסקה. יש לאמוד את שווי דירת המגורים כיחידה כלכלית בפני עצמה בהתאם למאפייניה: מיקום, שטח בנוי, גיל המבנה, רמת התחזוקה, מצב פיזי, שטח המגרש הנדרש לשימוש הסביר בבית, עסקאות השוואה ונתוני השוק במועד הקובע.
רק לאחר בחינה זו ניתן להתמודד באופן מקצועי עם ההפרדה שבין שווי דירת המגורים לבין החלק בתמורה שמקורו בזכויות הבנייה.
סעיף 49ז – תקרת הפטור והפטור הנוסף
כאשר מתקיימים התנאים הקבועים בחוק והמוכר זכאי למסלול הרלוונטי לדירת מגורים מזכה, סעיף 49ז מאפשר במקרים המתאימים להביא בחשבון גם פטור נוסף ביחס לחלק מזכויות הבנייה.
נכון לשנות המס 2025–2027 תקרת הסכום הקבועה בסעיף 49ז(א)(2) עומדת על 2,428,100 ₪. סכום זה הוקפא בהתאם להוראות רשות המסים ונותר בתוקף עד ליום 15.1.2028.
כאשר שווי הדירה ללא זכויות הבנייה נמוך מהתקרה, הפטור הנוסף בגין זכויות הבנייה מוגבל לנמוך מבין:
- שווי הדירה ללא זכויות הבנייה.
- ההפרש שבין תקרת סעיף 49ז לבין שווי הדירה.
בחוק קיימת גם הוראת רצפת פטור בסך 607,000 ₪ לגבי המקרים הספציפיים הקבועים בסעיף 49ז(א)(3).
הסכומים בחוק עשויים להשתנות בעתיד ולכן בכל עסקה יש לבדוק את הסכומים והוראות הדין התקפים במועד הרלוונטי.
דוגמה לחישוב לפי סעיף 49ז
נניח לצורך המחשה בלבד כי בית מגורים נמכר בסכום של 3,200,000 ₪.
לאחר בדיקה שמאית נמצא כי שווי הבית ללא זכויות הבנייה הנוספות הוא 1,400,000 ₪ וכי יתרת התמורה מושפעת מזכויות הבנייה.
תקרת סעיף 49ז היא 2,428,100 ₪ ולכן ההפרש בין התקרה לבין שווי הדירה הוא:
2,428,100 – 1,400,000 = 1,028,100 ₪
מאחר שהפטור הנוסף הוא הנמוך מבין שווי הדירה לבין ההפרש עד לתקרה, במקרה זה סכום הפטור הנוסף המרבי יהיה 1,028,100 ₪.
בהנחה שכל יתר התנאים לקבלת הפטור מתקיימים, סכום של עד 2,428,100 ₪ מתוך התמורה עשוי להיכלל בחלק הפטור בהתאם להוראות הסעיף ואילו יתרת התמורה תטופל בהתאם להוראות המס החלות על העסקה.
הדוגמה נועדה להמחשת מנגנון הסעיף בלבד ואינה מהווה חישוב מס לעסקה מסוימת.
זכויות בנייה קיימות לעומת זכויות בנייה צפויות
אחד המאפיינים החשובים של סעיף 49ז הוא שהחוק מתייחס לא רק לזכויות בנייה קיימות אלא גם לאפשרויות צפויות לבנייה נוספת.
מבחינה שמאית משמעות הדבר היא שיש לבחון לא רק את התכנית התקפה ביום המכירה אלא גם האם קיימת ציפייה תכנונית ממשית שהשוק מתמחר. עם זאת, לא כל רעיון תכנוני או אפשרות תאורטית מהווים בהכרח זכות בעלת שווי.
יש לבחון את רמת הוודאות התכנונית, שלב ההליך, המועד הצפוי למימוש, המגבלות הקיימות והאופן שבו קונים ומוכרים בשוק היו מתייחסים לאפשרות במועד העסקה.
זכויות בנייה בבית משותף
כאשר מדובר בדירה בבית משותף הבדיקה עשויה להיות מורכבת יותר. זכויות הבנייה עשויות להיות חלק מהרכוש המשותף, להיות מוצמדות לדירה מסוימת או להיות כפופות להסכמות ולמסמכים משפטיים שונים.
לכן אין להסתפק בשאלה כמה זכויות קיימות מבחינה תכנונית. יש לבדוק גם את התקנון, צו הבית המשותף, ההצמדות, הסכמים בין בעלי הדירות ומסמכים נוספים הרלוונטיים לזכויות הקנייניות בנכס.
הפער בין הזכות התכנונית לבין האפשרות הקניינית לממש אותה עשוי להשפיע באופן מהותי על השווי.
מה חשוב להכין לצורך שומה לפי סעיף 49ז?
ככל שקיים תיעוד מלא יותר ניתן לבצע את הבדיקה באופן מדויק ויעיל יותר. בין המסמכים שעשויים להיות רלוונטיים: נסח רישום או אישור זכויות, חוזה רכישה קודם, חוזה המכירה הנוכחי או טיוטתו, היתר בנייה, תשריטים, תכניות בניין עיר, צו ותקנון בית משותף, הסכמים הנוגעים לזכויות הבנייה ושומות או מסמכים תכנוניים קודמים.
בהתאם לסוג הנכס עשויים להידרש מסמכים נוספים.
טעויות נפוצות בבחינת זכויות בנייה לצורכי מס שבח
אחת הטעויות הנפוצות היא להניח שכל יתרת בנייה הקיימת בתכנית שייכת אוטומטית למוכר. טעות אחרת היא לייחס את מלוא ההפרש בין שווי הנכס למחירי דירות באזור לזכויות הבנייה מבלי לבחון את מאפייני הבית והמגרש.
גם הסתמכות על מחיר מבוקש, חישוב טכני לפי מספר המטרים בלבד או התעלמות מעלויות, מגבלות וזמן המימוש עלולות להביא לתוצאה שאינה משקפת את השוק.
שומה לצורך סעיף 49ז צריכה לבחון את הנכס כמכלול ולהציג בצורה ברורה את הנתונים, ההנחות, המצב התכנוני והשיקולים שהובילו להפרדת מרכיבי השווי.
מה הקשר בין סעיף 49ז להשקעות בעלים לפי סעיף 39?
מדובר בשתי סוגיות שונות שעשויות להיפגש באותה עסקת מכירה.
סעיף 49ז עוסק בעיקר בהפרדה בין שווי דירת המגורים לבין התמורה המושפעת מזכויות בנייה נוספות.
סעיף 39 עוסק בהוצאות וניכויים שעשויים להיות רלוונטיים לצורך חישוב השבח, ובהם במקרים המתאימים השקעות ועלויות שבוצעו בנכס.
ניתן לקרוא בהרחבה במאמר השקעות בעלים לצורכי מס שבח – סעיף 39 לחוק מיסוי מקרקעין.
מי קובע את המס ומי קובע את השווי?
חשוב להבחין בין שני התפקידים.
שמאי המקרקעין בוחן את הנכס ומספק חוות דעת מקצועית לגבי השווי, זכויות הבנייה והשפעתן על התמורה.
עורך הדין, יועץ המס או רואה החשבון המטפל בעסקה בוחן את הוראות החוק, הזכאות לפטור, מסלול המיסוי והדיווח המתאים.
רשות המסים היא הגורם המוסמך לבחון את השומה העצמית ולקבל או לחלוק על הנתונים שהוגשו לה.
דיווח לרשות המסים וטפסים רלוונטיים
רשות המסים מפרסמת טופס ייעודי לצורך תחשיב הפטור במכירת דירת מגורים מזכה שמחירה מושפע מזכויות בנייה לפי סעיף 49ז.
ניתן לעיין בשירות הרשמי של רשות המסים: תחשיב הפטור במס שבח לפי סעיף 49ז – טופס 7157.
כאשר מדובר בחישוב מס שבח לפי ליניאריות מוטבת במכירת דירת מגורים מזכה שמחירה מושפע מזכויות בנייה, רשות המסים מפרסמת גם את טופס 7158 – תחשיב החיוב לפי ליניאריות מוטבת.
בחירת מסלול הדיווח והטפסים המתאימים לעסקה צריכה להיעשות בהתאם לנסיבות המקרה ולהנחיות בעל המקצוע המטפל במיסוי העסקה.
סעיף 49ז זכויות בנייה – מתי כדאי לפנות לשמאי?
רצוי לבחון את הסוגיה לפני הגשת הדיווח לרשות המסים ובמקרים מסוימים אף לפני חתימת הסכם המכר. כאשר ברור כבר במהלך המשא ומתן שמחיר הנכס מושפע מפוטנציאל בנייה נוסף, ניתן לבצע את ההפרדה השמאית מבעוד מועד ולהעמיד לרשות בעלי המקצוע המטפלים בעסקה נתונים מבוססים.
בדיקה מוקדמת עשויה להיות חשובה במיוחד בנכסים צמודי קרקע, בתים ותיקים על מגרשים בעלי פוטנציאל, דירות שלהן מיוחסות זכויות בנייה ונכסים שבהם קיים פער משמעותי בין השטח הבנוי לבין היקף הבנייה האפשרי.
שמאות לצורכי סעיף 49ז בחיפה, קריות והצפון
ארז עמרון, שמאי מקרקעין, מבצע שומות ובדיקות שמאיות לצורכי מיסוי מקרקעין בחיפה, קריות והצפון לרבות בחינת זכויות בנייה, הפרדת מרכיבי שווי והערכת שווי לצורך טיפול מקצועי מול מיסוי מקרקעין.
למידע נוסף על סוגי השומות ניתן לעבור לעמוד שומות למטרות מיסוי מקרקעין או לקרוא את המאמר מהו מס שבח.
שאלות נפוצות על סעיף 49ז וזכויות בנייה
האם כל זכות בנייה בלתי מנוצלת מפעילה את סעיף 49ז?
לא בהכרח. הסעיף רלוונטי כאשר התמורה עבור דירת המגורים הושפעה מאפשרויות קיימות או צפויות לבנייה נוספת. יש לבחון את הזכויות, מידת הישימות שלהן וההשפעה שלהן על מחיר העסקה.
מי קובע מהו שווי הדירה ללא זכויות הבנייה?
שמאי מקרקעין יכול לערוך חוות דעת המבוססת על מצב הנכס, התכנון ונתוני השוק. במסגרת שומת המס רשות המסים רשאית לבחון את השווי שהוצהר ואת האסמכתאות שהוגשו.
האם זכויות בנייה בבית משותף שייכות אוטומטית לדירה העליונה?
לא. יש לבחון את מסמכי הבית המשותף, ההצמדות, התקנון, ההסכמות בין הבעלים והמצב התכנוני והקנייני. העובדה שקיימת אפשרות לבנייה על הגג אינה מספיקה כשלעצמה כדי לקבוע למי שייך השווי הכלכלי של הזכויות.
האם סעיף 49ז מעניק פטור מלא על זכויות הבנייה?
לא. הסעיף קובע מנגנון ותקרות לפטור נוסף במקרים המתאימים. היקף הפטור תלוי בשווי הדירה וביתר תנאי החוק ואין לראות בעצם קיומן של זכויות בנייה כפטור אוטומטי.
האם ניתן להשתמש בסעיף 49ז גם כאשר אין זכאות לפטור מלא על דירת המגורים?
במקרים שבהם חל חישוב ליניארי מוטב קיימות הוראות וטפסים ייעודיים לטיפול בדירה שמחירה מושפע מזכויות בנייה. יש לבחון את מסלול המס המדויק עם עורך הדין או יועץ המס המטפל בעסקה.
לייעוץ ראשוני בנושא סעיף 49ז, זכויות בנייה ושומות למטרות מיסוי מקרקעין ניתן ליצור עמי קשר בטלפון 050-7919787 ולבחון את הנכס והסוגיה השמאית באופן פרטני.
המידע במאמר הוא מידע כללי בתחום שמאות המקרקעין ואינו מהווה ייעוץ משפטי או ייעוץ מס. בכל עסקה יש לבחון את נסיבות הנכס, הזכויות ומצבו של המוכר באופן פרטני.