

העברה והחלפה של זכויות במקרקעין לצורכי מס – חצר, חניה, מחסן וזכויות בנייה
העברת זכויות במקרקעין והחלפת זכויות בין בעלי נכסים עשויות להתעורר כאשר מבקשים לשנות את חלוקת הזכויות ביניהם – למשל בחצר, חניה, מחסן, גג, שביל גישה, רכוש משותף או זכויות בנייה. גם כאשר לא נמכרת דירה שלמה לצד שלישי, להעברת הזכויות עשויה להיות משמעות כלכלית ומיסויית המחייבת קביעה מקצועית של שווי הזכויות המועברות.
במצבים כאלה שמאי המקרקעין יכול לבחון את המצב הקיים לפני השינוי, את המצב לאחר החלוקה מחדש ואת השווי הכלכלי של הזכויות שכל צד מוסר ומקבל. חוות הדעת השמאית מספקת תשתית מקצועית לצורך הטיפול המשפטי והמיסויי והדיווח לרשות המסים.
חשוב להבחין בין קביעת שווי הזכויות, שהיא סוגיה שמאית, לבין השאלה האם הפעולה מהווה מכירה, חלוקה, איחוד, העברה פטורה או עסקה חייבת במס – שהיא שאלה משפטית ומיסויית הנבחנת בהתאם לחוק ולנסיבות המקרה.
העברת זכויות במקרקעין – מה למעשה מועבר בין הצדדים?
זכות במקרקעין אינה מסתכמת תמיד בדירת המגורים או בשטח הבנוי המרכזי. נכס עשוי לכלול זכויות נוספות בעלות ערך כלכלי נפרד ובהן חצרות, חניות, מחסנים, גגות, מרפסות, שבילי גישה, הצמדות וחלקים ברכוש המשותף.
כאשר בעלי הזכויות מסכימים לשנות את אופן החלוקה ביניהם, ייתכן שצד אחד מוותר על זכות מסוימת ומקבל במקומה זכות אחרת. מבחינה כלכלית מדובר לעיתים בהעברה הדדית של זכויות בעלות שווי שונה.
לכן אין להסתפק רק בשטח במ"ר. יש לבחון את התרומה של כל זכות לשווי הנכס, מידת השימושיות שלה, מיקומה, נגישותה, האפשרות להצמידה לדירה מסוימת והמגבלות התכנוניות והקנייניות החלות עליה.
אילו זכויות עשויות להיכלל בחלוקה מחדש?
במסגרת העברת זכויות במקרקעין עשויים להידרש להערכה שמאית רכיבים שונים, ובהם:
- חצר או חלק מחצר.
- מקום חניה.
- מחסן.
- גג או מרפסת גג.
- מרפסת.
- שביל גישה.
- חדר מדרגות או שטח תפעולי.
- חלקים ברכוש המשותף.
- זכויות בנייה קיימות או זכויות בעלות פוטנציאל כלכלי.
לכל אחד מהמרכיבים האלה עשוי להיות שווי שונה לחלוטין גם כאשר שטחו דומה. מטר רבוע של שטח עיקרי בדירה אינו שקול מבחינה כלכלית למטר רבוע של חצר, גג, מחסן או שביל גישה.
מצב נכנס ומצב יוצא – כיצד בוחנים את השינוי?
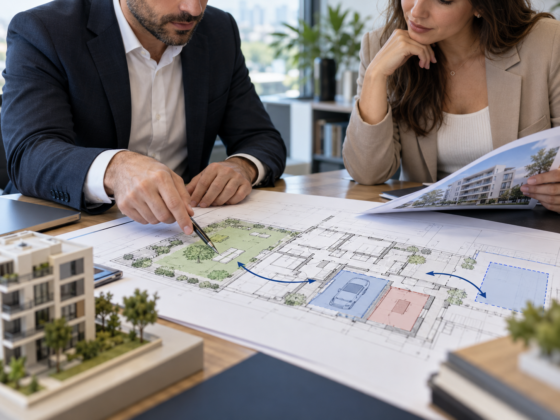
אחת הדרכים המקצועיות לבחינת חלוקה מחדש היא להשוות בין המצב הנכנס – חלוקת הזכויות לפני השינוי – לבין המצב היוצא לאחר התיקון או ההסכמה בין הצדדים.
לכל צד נבחנות הזכויות שהיו בידיו לפני השינוי, הזכויות שנותרו בידיו לאחריו והזכויות שקיבל או העביר לצד האחר.
לאחר מכן ניתן להעריך את שווי הרכיבים שהועברו ולבחון את התוצאה הכלכלית עבור כל אחד מהצדדים.
שיטה זו מאפשרת להציג בצורה ברורה לא רק את המבנה החדש של הזכויות אלא גם את שווי הזכויות שנרכשו ואת שווי הזכויות שהועברו במסגרת השינוי.
מדוע אי אפשר להעריך את הזכויות לפי שטח בלבד?
שטחים מסוגים שונים תורמים באופן שונה לשווי הנכס. חניה, מחסן, חצר או גג אינם מתומחרים בדרך כלל כמו שטח מגורים עיקרי.
במסגרת עבודה שמאית ניתן להשתמש במקדמי התאמה או בשיטות הערכה אחרות כדי ליצור בסיס משותף להשוואה בין סוגי השטחים. הבחירה במקדם אינה פעולה טכנית קבועה אלא צריכה להתבסס על מאפייני הנכס, השימושיות, נתוני השוק והתרומה הכלכלית של הזכות הספציפית.
גם בתוך אותה קטגוריה עשויים להיות הבדלים. חצר צמודה ונגישה ישירות מדירה עשויה להיות בעלת תרומה שונה מחלק קרקע מרוחק או משותף וחניה עצמאית ונוחה עשויה להיות שונה מחניה בעלת מגבלות שימוש.
העברת חצר בין בעלי זכויות
בחצר יש לבחון לא רק את השטח אלא גם את הקשר הפיזי לדירה, פרטיות, נגישות, צורת החצר, אפשרויות השימוש, טופוגרפיה ומצב הרישום.
כאשר חלק מחצר עובר מבעל דירה אחד לאחר, יש לבחון האם מדובר בהצמדה קיימת, בחלק מהרכוש המשותף או בזכות הדורשת שינוי במסמכי הבית המשותף.
הערך הכלכלי של החצר עשוי להיות שונה בין שתי הדירות ולכן אין להסיק ששני שטחים זהים בגודלם הם בהכרח שווי ערך.
העברת חניה, מחסן או גג
גם בחניה, מחסן או גג קיימים מאפיינים ייחודיים המשפיעים על השווי.
בחניה נבחנים בין היתר מיקום, נוחות הכניסה והיציאה, מידות, עצמאות החניה והביקוש לחניה באזור.
במחסן נבחנים שטח, גובה, נגישות, מיקום ביחס לדירה, אפשרות השימוש ומצבו הפיזי והמשפטי.
בגג או במרפסת גג יש להבחין בין זכות שימוש, הצמדה קניינית וזכויות בנייה. עצם הצמדת הגג לדירה אינה מעידה בהכרח כי זכויות הבנייה שייכות לאותו בעל נכס.
מה לגבי זכויות בנייה?
כאשר במסגרת העברת זכויות במקרקעין מועברות גם זכויות בנייה, הבדיקה עשויה להיות מורכבת יותר. יש לבחון את התכניות החלות על המקרקעין, היקף הזכויות, אפשרות המימוש, אופן חלוקתן בין בעלי הזכויות והמסמכים הקנייניים המסדירים אותן.
שווי זכויות בנייה אינו נגזר רק ממספר המטרים התאורטי. יש להביא בחשבון בין היתר את מועד המימוש, מגבלות תכנון, עלויות, היתכנות בנייה והשפעת הזכויות על הנכס הספציפי.
כאשר מדובר במכירת דירת מגורים שמחירה מושפע מזכויות בנייה נוספות, עשויה להיות רלוונטית גם סוגיה שונה לפי סעיף 49ז. להרחבה ניתן לקרוא את המאמר סעיף 49ז לחוק מיסוי מקרקעין – זכויות בנייה בלתי מנוצלות.
האם שינוי חלוקת הזכויות נחשב עסקה לצורכי מס?
זו אחת השאלות המרכזיות במקרים כאלה ואין לה תשובה אחידה לכל מצב.
חוק מיסוי מקרקעין מגדיר באופן רחב מכירה של זכות במקרקעין ולכן שינוי בזכויות בין צדדים עשוי במקרים מסוימים להיחשב מכירה ורכישה לצורכי החוק גם כאשר לא מדובר במכירה רגילה של דירה לצד שלישי.
מנגד, החוק כולל הוראות פטור והקלות במצבים מסוימים. לדוגמה, סעיף 67 לחוק עוסק בחלוקה או איחוד של מקרקעין בין בעלים משותפים כאשר מתקיימים התנאים שנקבעו בו.
אין להסיק מכך שכל שינוי בהצמדות, חלוקה מחדש או החלפת זכויות פטורים ממס. יש לבחון את מבנה הפעולה, זהות הצדדים, התמורה, היחס בין הזכויות המועברות והתנאים המדויקים בחוק.
ניתן לעיין בנוסח המלא של חוק מיסוי מקרקעין (שבח ורכישה), התשכ"ג-1963.
העברת זכויות במקרקעין – מתי נדרשת הערכת שווי?
שומה עשויה להיות חשובה כאשר הצדדים מעבירים ביניהם זכויות שאין להן מחיר שוק גלוי וברור או כאשר יש צורך להציג לרשות המסים את השווי הכלכלי של כל רכיב בעסקה.
לדוגמה:
- העברת חלק מחצר בין שתי יחידות.
- שינוי בהצמדת חניות.
- העברת מחסן מדירה אחת לאחרת.
- שינוי בזכויות בגג או במרפסת.
- חלוקה מחדש של רכוש משותף.
- העברה הדדית של כמה רכיבים בעלי מאפיינים שונים.
- חלוקת זכויות בנייה בין בעלים.
- מצב שבו צד אחד מקבל זכויות בעלות שווי גבוה יותר מהזכויות שהוא מעביר.
במקרים אלה חוות הדעת יכולה להציג באופן מסודר את הזכויות שהועברו לכל צד ואת אומדן השווי שלהן במועד הקובע.
דוגמה מקצועית לחלוקה מחדש
נניח כי בבית משותף הכולל שתי יחידות מבקשים הבעלים לתקן את חלוקת ההצמדות. במסגרת השינוי צד אחד מקבל מחסן, חלק מחצר וחלקים מסוימים בשטח המשותף ובמקביל מעביר לצד האחר חלק מזכות אחרת.
אין די בחיבור מספר המטרים שכל צד קיבל ומסר. יש להעריך כל רכיב בהתאם למהותו ולתרומתו לשווי.
לאחר הערכת כל הזכויות ניתן לערוך לכל צד מאזן של הזכויות שנרכשו לעומת הזכויות שנמכרו או הועברו וכך להציג את המשמעות הכלכלית של השינוי לצורך הטיפול והדיווח.
הדוגמה נועדה להסביר את עקרון העבודה השמאית בלבד. הסיווג המיסויי של הפעולה נקבע בהתאם לנסיבות המקרה ולהוראות החוק.
אילו מסמכים נדרשים לבדיקה?
בהתאם לאופי הנכס והשינוי המבוקש, כדאי לרכז בין היתר:
- נסח טאבו או אישור זכויות.
- צו רישום בית משותף.
- תשריט הבית המשותף.
- תקנון מוסכם ככל שקיים.
- תשריט חלוקה או תיקון מוצע.
- הסכם בין בעלי הזכויות.
- היתרי בנייה ותכניות החלות על הנכס.
- מסמכים הנוגעים להצמדות או לזכויות בנייה.
- שומות קודמות ככל שקיימות.
כאשר התשריט החדש טרם נרשם, חשוב במיוחד להגדיר באופן ברור מהו המצב הקיים ומהו המצב המוצע כדי שהערכת השווי תתייחס לזכויות הנכונות.
תכנון, רישום ושווי – שלושה דברים שונים
במקרים של חלוקת זכויות חשוב להבחין בין שלושה רבדים:
המצב התכנוני קובע מה מותר לבנות ולעשות במקרקעין בהתאם לתכניות ולהיתרים.
המצב הקנייני קובע למי שייכות הזכויות ומה רשום בטאבו, בצו הבית המשותף, בתקנון ובהסכמים.
השווי השמאי בוחן את התרומה הכלכלית של הזכויות לנכס ולכל אחד מהצדדים.
שלושת הרבדים קשורים זה לזה אך אינם זהים. אפשרות תכנונית אינה בהכרח זכות קניינית של בעל דירה מסוים ולהפך.
מה ההבדל בין תפקיד השמאי לתפקיד עורך הדין או יועץ המס?
שמאי המקרקעין מעריך את הזכויות ואת השווי הכלכלי של הרכיבים המועברים, בוחן את הנכס, התכניות, הרישום ונתוני השוק ומציג את המשמעות השמאית של השינוי.
עורך הדין או יועץ המס בוחנים כיצד יש לסווג את הפעולה לפי חוק מיסוי מקרקעין, האם חלה חובת מס, האם קיימת זכאות לפטור או להקלה וכיצד יש לדווח על העסקה.
במקרה של תיקון רישום או חלוקה מחדש רצוי שהעבודה תיעשה בתיאום בין השמאי לבין הגורם המשפטי והמיסויי כדי שהשומה תתייחס במדויק לעסקה שעליה מדווחים.
דיווח לרשות המסים לאחר שינוי בזכויות
כאשר הפעולה מהווה מכירה או רכישה של זכות במקרקעין לצורכי החוק, קיימת ככלל חובת דיווח לרשות המסים בתוך 30 ימים ממועד העסקה.
במסגרת הדיווח נמסרים לרשות המסים פרטי הזכות והעסקה, התמורה או השווי והמס המחושב או הפטור המבוקש בהתאם לנסיבות.
למידע רשמי ניתן לעיין בעמוד רשות המסים בנושא הצהרה על מכירת ורכישת נכס מקרקעין.
הקשר למס רכישה ולמס שבח
כאשר העברת זכויות במקרקעין מסווגת כמכירת זכות במקרקעין, עשויות להתעורר שאלות הן בצד המעביר והן בצד המקבל.
בצד המוכר או המעביר עשויה להתעורר סוגיית מס שבח ובצד הרוכש עשויה להתעורר סוגיית מס רכישה, הכול בהתאם לסיווג המשפטי, לשווי הזכות, לתמורה ולהוראות הפטור או ההקלה החלות במקרה.
למידע נוסף ניתן לקרוא את המאמר מהו מס שבח וכיצד הוא מחושב? ואת המאמר מס רכישה – מדרגות, דירה יחידה ושווי העסקה.
שומות להעברה והחלפת זכויות בחיפה, קריות והצפון
ארז עמרון, שמאי מקרקעין, מבצע שומות והערכות שווי לצורך העברת זכויות במקרקעין, חלוקה והחלפת זכויות בחיפה, קריות והצפון, לרבות הערכת זכויות בחצר, חניה, מחסן, גג, הצמדות, רכוש משותף וזכויות בנייה.
העבודה יכולה לכלול ניתוח המצב הקיים והמוצע, הערכת שווי הזכויות המועברות בין הצדדים והצגת הנתונים לצורך הטיפול המקצועי והדיווח לרשות המסים.
למידע נוסף ניתן לעבור לעמוד שומות למטרות מיסוי מקרקעין.
שאלות נפוצות
האם שינוי הצמדה בין שתי דירות נחשב מכירה?
הוא עשוי להיחשב העברה של זכות במקרקעין, אך הסיווג תלוי במבנה הפעולה ובהוראות החוק. יש לבחון את הנושא עם עורך הדין או יועץ המס המטפל בעסקה.
האם שתי זכויות בעלות אותו שטח הן גם בעלות אותו שווי?
לא. השווי מושפע מסוג הזכות, מיקום, נגישות, שימושיות, מצב קנייני ותכנוני ונתוני השוק. לכן חצר של 20 מ"ר אינה שקולה בהכרח למחסן או לגג בשטח זהה.
האם אפשר לבצע את החישוב לפי מקדם קבוע?
לא מומלץ להניח שמקדם מסוים מתאים לכל נכס. מקדמי השווי צריכים לשקף את מאפייני הנכס והזכויות ואת התנהגות השוק במועד הרלוונטי.
האם סעיף 67 פוטר כל חלוקה בין בעלים משותפים?
לא. סעיף 67 כולל תנאים לפטור במקרים של חלוקה או איחוד בין בעלים משותפים. יש לבדוק בכל מקרה האם הפעולה עומדת בתנאי הסעיף ומהי המשמעות של תשלומי איזון או תמורה נוספת אם קיימים.
האם שמאי המקרקעין קובע את המס שישולם?
לא. השמאי קובע ומנמק את שווי הזכויות. עורך הדין, רואה החשבון או יועץ המס בוחנים את הסיווג המשפטי והמיסויי ואת המס או הפטור בהתאם לחוק.
לייעוץ ראשוני בנושא הערכת שווי לצורך העברה, חלוקה או החלפת זכויות במקרקעין ניתן ליצור עמי קשר בטלפון 050-7919787 ולבחון את הסוגיה השמאית הרלוונטית לנכס.
המידע במאמר הוא מידע כללי בתחום שמאות המקרקעין ואינו מהווה ייעוץ משפטי או ייעוץ מס. יש לבחון כל העברה או שינוי בזכויות בהתאם למסמכים, למצב הקנייני והתכנוני ולהוראות הדין החלות במקרה.